

Цифровой рубль уже запущен: кто обязан принимать его в 2026 году

Цифровой рубль в 2026 году перешёл к массовому внедрению. С 1 сентября крупнейшие банки должны предоставлять клиентам возможность работать с новой формой национальной валюты, а часть продавцов — принимать её при оплате. Для граждан использование цифрового рубля остаётся добровольным.
Business Code разбирается, кто обязан принимать цифровые рубли уже сейчас, как будет расширяться система в 2027–2028 годах и какие комиссии ждут бизнес после окончания льготного периода.
Что такое цифровой рубль
Цифровой рубль — третья форма российской валюты наряду с наличными и безналичными деньгами. Выпускает его Банк России, а счета цифрового рубля находятся на платформе ЦБ. Пользователь получает доступ к такому счёту через приложение подключённого банка.
Один цифровой рубль всегда равен одному обычному рублю. Кроме того, цифровой рубль не является криптовалютой: у него нет отдельного курса и единственным эмитентом выступает Банк России.
Для граждан использование новой формы денег добровольно. Счёт открывается только по желанию пользователя, а полученные цифровые рубли можно перевести на обычный банковский счёт.
Кто обязан принимать цифровой рубль в 2026 году
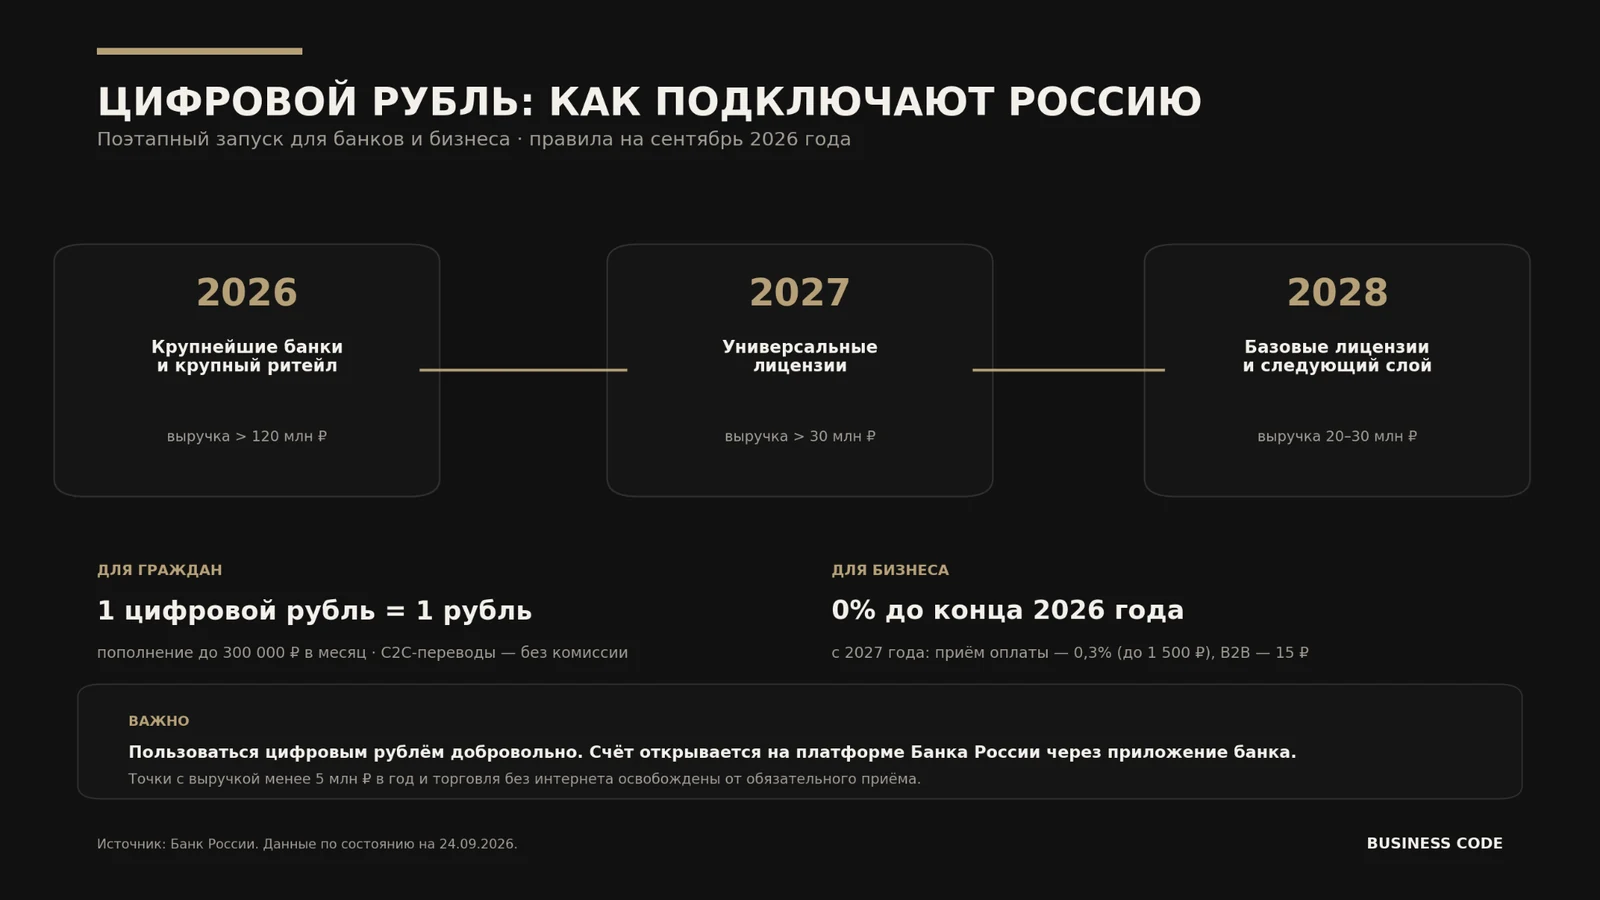
С 1 сентября 2026 года возможность работать с цифровым рублём должны предоставлять крупнейшие банки. Одновременно стартовал первый обязательный этап для торговли.
Принимать оплату цифровыми рублями обязаны продавцы с выручкой за предыдущий год свыше 120 млн рублей, если одновременно выполняются установленные законом условия по обслуживающему банку и договору приёма электронных средств платежа.
Как будет расширяться система в 2027 и 2028 годах
С 1 сентября 2027 года требования распространятся на банки с универсальной лицензией и торговые компании с выручкой свыше 30 млн рублей в год.
С 1 сентября 2028 года к системе должны подключиться банки с базовой лицензией и продавцы с годовой выручкой от 20 до 30 млн рублей.
При этом малый бизнес получил исключения. Компании с совокупной годовой выручкой менее 20 млн рублей не обязаны подключать оплату цифровыми рублями. Отдельные торговые точки с выручкой менее 5 млн рублей также освобождены от обязательного приёма. Исключение действует и там, где нет доступа к интернету.
Как цифровой рубль работает для обычного человека
Открыть счёт цифрового рубля можно через мобильное приложение банка — участника платформы. При этом сам счёт находится на платформе Банка России, а коммерческий банк выступает интерфейсом доступа.
С 1 сентября 2026 года физическое лицо может пополнить счёт цифрового рубля с банковских счетов на сумму до 300 тыс. рублей в течение календарного месяца. После пополнения использовать уже находящиеся на цифровом счёте средства можно без дополнительного расходного лимита.
Переводы цифровых рублей между физическими лицами бесплатны. Платить ими можно как в обычных торговых точках, так и на сайтах и в мобильных приложениях подключённых компаний.
Сколько цифровой рубль будет стоить бизнесу
До 31 декабря 2026 года для бизнеса действует льготный период: комиссии за операции на платформе цифрового рубля не взимаются.
С 1 января 2027 года за перевод цифровых рублей физическим лицом в пользу бизнеса будет взиматься 0,3% от суммы операции, но не более 1 500 рублей за один перевод.
Для оплаты жилищно-коммунальных услуг действует отдельный тариф. Кроме того, переводы между компаниями и ИП оплачиваются по фиксированной ставке платформы.
Для торговли это один из самых заметных экономических эффектов цифрового рубля: у нового платёжного канала появляется собственная тарифная модель, которая не зависит от классического карточного эквайринга.
Что изменится для бизнеса в ближайшие два года
Главный процесс теперь — не создание технологии, а её масштабирование. В 2026 году цифровой рубль начинается с крупнейших банков и крупной торговли. Затем требования постепенно охватят банки с универсальной и базовой лицензиями и более широкий круг продавцов.
Для потребителя цифровой рубль становится ещё одним способом хранить и переводить рубли. Для бизнеса последствия шире: появляется новый платёжный канал, отдельная тарифная модель и новая часть обязательной платёжной инфраструктуры.
Поэтому 1 сентября 2026 года — это не столько дата появления новой валюты, сколько начало массовой перестройки российского рынка платежей.


